
מה זה דמי הבראה לעובד?
דמי הבראה הם תשלום כספי שמעסיק משלם לעובד כחלק מתנאי עבודתו, מכוח צו ההרחבה או הסדר מיטיב החל במקום העבודה. למרות שמם דמי הבראה הזכאות היא כספית ואינה מותנית ספציפית דווקה בהוצאה בפועל של העובד על נופש. בעבר היו מקבלים כמה ימים למנוחת העובד בסוג של בתי מלון על חשבון המעסיק לימים זה השתנה לתשלום בכסף.
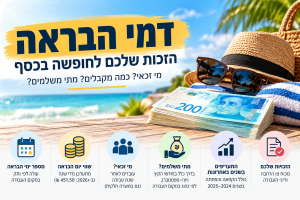
כמה ימי הבראה מגיעים לעובד?
במגזר הפרטי, מספר ימי ההבראה שלהם זכאי עובד במשרה מלאה עולה בהתאם לוותק שלו במקום העבודה. בהתאם לטבלה שצורפה, הזכאות היא:
| שנות הוותק במקום העבודה | מספר ימי הבראה לשנה |
|---|---|
| שנה ראשונה | 5 ימים |
| שנה שנייה ושלישית | 6 ימים |
| שנה רביעית עד עשירית | 7 ימים |
| שנה 11 עד 15 | 8 ימים |
| שנה 16 עד 19 | 9 ימים |
| שנה 20 ואילך | 10 ימים |
חשוב להדגיש כי מדובר בזכאות הכללית במגזר הפרטי. בענפים מסוימים, אצל עובדי קבלן ובהסכמים קיבוציים מסוימים עשויה להיות זכאות מיטיבה, ולכן יש לבדוק את ההסדר החל על העובד הספציפי.
הסכום שמקבל העובד מחושב, ככלל, באמצעות הכפלת מספר ימי ההבראה המגיעים לו בשוויו של יום הבראה. כאשר העובד מועסק במשרה חלקית או עבד רק בחלק מהתקופה הרלוונטית, הזכאות מחושבת באופן יחסי.
כמה היה שווה יום הבראה בשבע השנים האחרונות?
להלן התפתחות שווי יום ההבראה לעובדים במגזר הפרטי בשבע השנים 2020–2026:.
ולפני זה למה 7 שנים? כי התיישנות בתביעת דמי הבראה זה עד 7 שנים אחרונה.
| שנה | שווי יום הבראה במגזר הפרטי | הערה |
|---|---|---|
| 2020 | 378 ₪ | |
| 2021 | 378 ₪ | |
| 2022 | 378 ₪ | |
| 2023 | 418 ₪ | התעריף עלה מ-378 ₪ |
| 2024 | 418 ₪ | התעריף הוקפא; בנוסף הונהגה הפחתה מיוחדת |
| 2025 | 418 ₪ | ההקפאה וההפחתה נמשכו |
| 2026 | 451.50 ₪ | התעריף המעודכן לשנת ההבראה 2026 |
נכון לשנת ההבראה 2026, שווי יום הבראה במגזר הפרטי עומד על 451.50 ₪. התעריף עודכן ביום 18.8.2026 ביחס לתקופה שמיום 1.7.2025 ועד 30.6.2026. לפי כל־זכות, מעסיק שכבר שילם בגין תקופה זו לפי התעריף הקודם, 418 ₪, נדרש להשלים 33.50 ₪ לכל יום הבראה שהעובד זכאי לו.
מה קרה לדמי ההבראה בשנות המלחמה – 2024 ו-2025?
בשנים 2024 ו-2025 נקבע בחקיקה הסדר חריג של הקפאה והפחתה של דמי ההבראה. שווי יום ההבראה במגזר הפרטי הוקפא על 418 ₪, כפי שהיה בשנת 2023.
בנוסף להקפאת התעריף, ככלל, המעסיק נדרש להפחית מתשלום דמי ההבראה של העובד סכום השווה למחיר של יום הבראה אחד בכל אחת מהשנים 2024 ו-2025 ולהעביר את הסכום לרשות המסים. לגבי עובדים במשרה חלקית, עובדים שעבדו רק בחלק מהתקופה וקבוצות מסוימות אחרות נקבעו כללי הפחתה מיוחדים.
ההסדר נחקק על רקע מלחמת חרבות ברזל. לגבי שנת 2024 החוק נועד לתקצוב הטבות לחיילי מילואים; בשנת 2025 נקבע מנגנון דומה. רשות המסים הבהירה כי הסכום שהופחת מועבר לאוצר המדינה באמצעות פקיד השומה, יחד עם סכומים נוספים שנחסכו למעסיק בהתאם למנגנון שנקבע בחוק. ממשלת ישראל
לכן, כאשר בודקים תלוש שכר משנת 2024 או 2025, אין להסיק מכך שהעובד קיבל פחות יום הבראה בטעות. יש לבדוק האם מדובר בהפחתה שנעשתה בהתאם להסדר החוקי שהיה בתוקף באותה שנה.
מי זכאי לדמי הבראה?
הכלל הבסיסי פשוט: עובד זכאי לדמי הבראה לאחר שהשלים 12 חודשי עבודה אצל המעסיק.
עם השלמת שנת העבודה הראשונה, הזכאות היא גם עבור שנת העבודה הראשונה – כלומר, העובד אינו "מאבד" את חמשת ימי ההבראה של השנה הראשונה רק מפני שבמהלך אותה שנה טרם היה זכאי לקבל את התשלום בפועל.
לדוגמה, עובד התחיל לעבוד בחודש ינואר, ובמקום העבודה נהוג לשלם דמי הבראה בחודש יולי. ביולי הראשון הוא עדיין לא השלים שנת עבודה ולכן בדרך כלל לא יקבל דמי הבראה. לאחר שישלים שנה, במועד התשלום הבא הוא יהיה זכאי גם לדמי ההבראה המתייחסים לתקופה הקודמת, בהתאם לכללי החישוב.
עובד במשרה חלקית זכאי אף הוא לדמי הבראה, אך הסכום מחושב בהתאם להיקף משרתו. גם עובד שלא עבד שנה מלאה בתקופת החישוב עשוי להיות זכאי לחלק יחסי, לאחר שכבר רכש את עצם הזכאות לדמי הבראה.
מתי מקבלים את דמי ההבראה?
אין בחוק חודש אחד שבו כל המעסיקים בישראל חייבים לשלם את דמי ההבראה. ברוב מקומות העבודה נהוג לשלם אותם כתשלום שנתי באחת ממשכורות הקיץ, בדרך כלל בחודשים יוני עד ספטמבר, אך ניתן לשלמם גם בחודש אחר בהתאם לנוהג במקום העבודה.
ישנם גם מקומות עבודה שבהם דמי ההבראה משולמים מדי חודש כחלק נפרד ומזוהה בתלוש, בכפוף לתנאים החלים על צורת תשלום זו.
חשוב במיוחד לעובד חדש: אם במועד שבו המעסיק משלם דמי הבראה לכל העובדים טרם השלמת 12 חודשי עבודה, העובדה שלא קיבלת דמי הבראה באותו מועד אינה בהכרח הפרה של זכויותיך. לאחר שתשלים שנת עבודה, תהיה זכאי לדמי ההבראה בהתאם לתקופת עבודתך, והתשלום יבוצע בהתאם למועד התשלום הנהוג במקום העבודה.
דוגמה פשוטה
עובד במגזר הפרטי שנמצא בשנת עבודתו החמישית זכאי, לפי הטבלה הכללית, ל-7 ימי הבראה. לפי תעריף 2026 של 451.50 ₪ ליום, שווי הזכאות השנתית לעובד במשרה מלאה הוא:
7 × 451.50 ₪ = 3,160.50 ₪
לעומת זאת, עובד בשנת עבודתו הראשונה זכאי ל-5 ימים, ולכן לפי אותו תעריף מדובר ב:
5 × 451.50 ₪ = 2,257.50 ₪
החישוב בפועל עשוי להשתנות במקרה של משרה חלקית, עבודה בחלק מהשנה, הסכם קיבוצי או צו הרחבה ענפי שמעניק תנאים טובים יותר.
הערה: המאמר מתייחס לכללים הכלליים במשק. בענפים מסוימים ובהסכמים קיבוציים קיימים הסדרים מיטיבים, ולכן בכל מקרה פרטני יש לבדוק את צו ההרחבה, ההסכם הקיבוצי והסכם העבודה החלים על העובד.
מאמר עודכן ב 27.9.26
עורך דין דיני עבודה חיפה | עורך דין דיני עבודה קריות | עורך דין דיני עבודה צפון | עורך דין דיני עבודה טבעון | עורך דין דיני עבודה כרמיאל | עורך דין דיני עבודה עכו | עורך דין דיני עבודה נהריה | עורך דין דיני עבודה עתלית | עורך דין דיני עבודה הכרמל | עורך דין דיני עבודה בכל הארץ